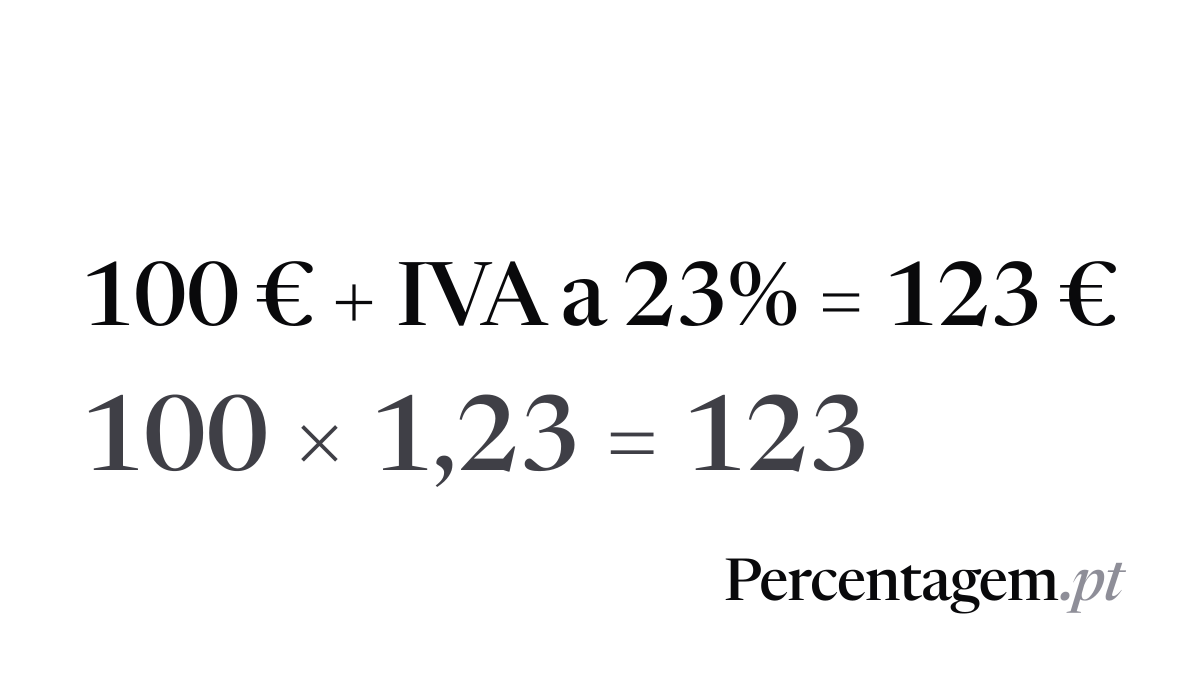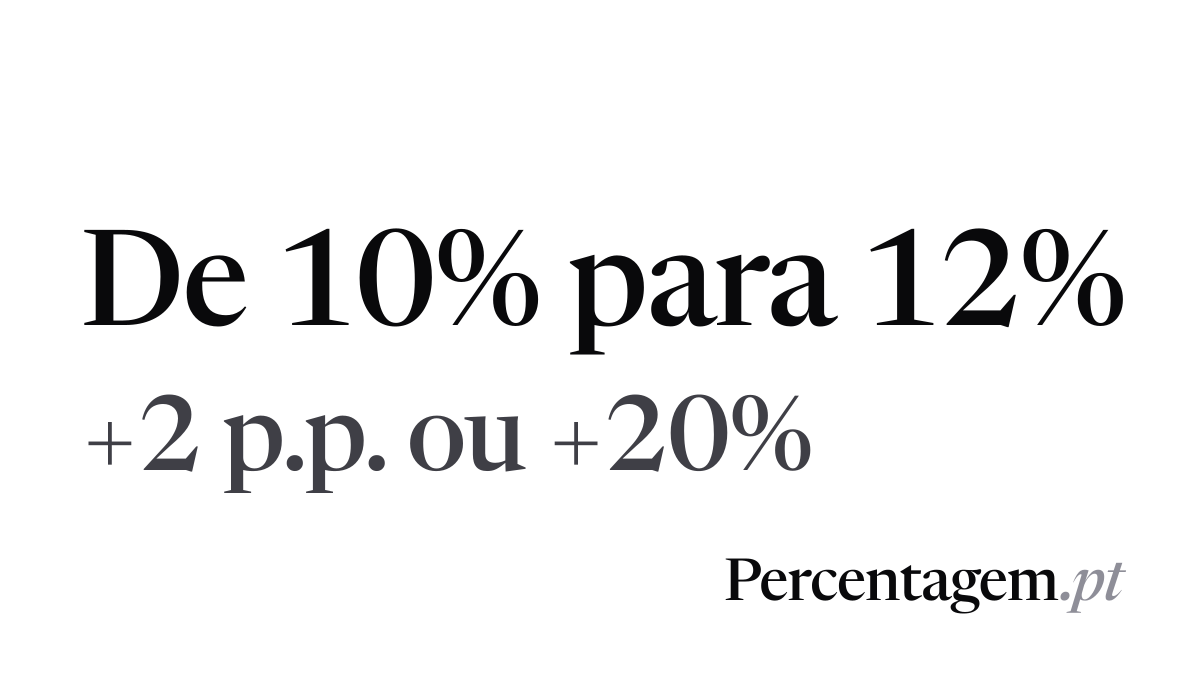Taxa de IVA em Portugal: 6%, 13% ou 23% e onde se aplica
A taxa de cada compra depende de duas listas anexas ao Código do IVA. O pão e os livros pagam 6%, a refeição no restaurante 13% e quase tudo o resto 23%.
Resposta rápida
No continente há três taxas de IVA. A taxa normal é de 23%, a intermédia é de 13% e a reduzida é de 6%.
Os bens e serviços da Lista I do Código do IVA pagam 6% e os da Lista II pagam 13%. Os restantes pagam 23%, salvo as operações isentas. Os Açores e a Madeira têm taxas próprias, mais baixas.
A lista onde está o produto decide a taxa
O Código do IVA não enumera tudo o que paga 23%. Faz ao contrário. Junta em anexo duas listas, a Lista I e a Lista II. O que está na Lista I paga a taxa reduzida de 6%. O que está na Lista II paga a taxa intermédia de 13%. Os outros bens e serviços tributados pagam a taxa normal de 23%. Por isso, a pergunta certa não é «quanto paga este produto», mas «em que lista está». A taxa que conta é a que vigora no momento em que o imposto se torna exigível. Isso importa nos meses em que a lei muda.
A taxa reduzida de 6% cobre o essencial
A Lista I começa pelos produtos alimentares de base. Lá estão os cereais, o arroz, as farinhas, as massas não recheadas e o pão. Seguem-se a carne fresca ou congelada, o peixe fresco, o leite, os queijos, os iogurtes e os ovos. Também pagam 6% o azeite, a fruta, os legumes, o mel, o sal e os sumos e néctares de fruta. A água entra na lista, com exceção das águas de nascente, minerais, medicinais e de mesa e das águas com gás ou com outras substâncias.
Fora da alimentação, a Lista I inclui os livros, os jornais e as revistas, em papel ou em formato eletrónico. Inclui os medicamentos, os produtos de higiene menstrual e o transporte de passageiros, táxi incluído. Também pagam 6% o alojamento em hotéis e os bilhetes de cinema, teatro e concertos que não estejam isentos. O mesmo vale para a compra e a reparação de bicicletas e para a reparação de eletrodomésticos.
A taxa intermédia de 13% é a da comida fora de casa
A Lista II é mais curta. A verba com mais peso no dia a dia é a dos serviços de alimentação e bebidas. Uma refeição num restaurante ou um café na esplanada pagam 13%. A mesma verba deixa de fora as bebidas alcoólicas e os refrigerantes, que pagam a taxa normal. As refeições prontas para levar ou com entrega ao domicílio também pagam 13%.
Na loja, a Lista II abrange o vinho comum e as águas minerais, de nascente e com gás, desde que não tenham outras substâncias. Inclui ainda os óleos alimentares, as alheiras, os flocos prensados simples de cereais e leguminosas sem açúcar e os instrumentos musicais. Do lado agrícola, entram os tratores, as alfaias e o gasóleo colorido e marcado.
Quase tudo o resto paga a taxa normal de 23%
A taxa normal é a regra e as listas são as exceções. Roupa, eletrodomésticos, telemóveis, móveis e cosméticos não aparecem nas listas, por isso pagam 23%. O mesmo acontece aos refrigerantes e às bebidas alcoólicas, com exceção do vinho comum comprado na loja. Os serviços prestados por via eletrónica também pagam 23%, salvo os livros e as publicações que a Lista I já abrange. Muitos serviços do dia a dia, como reparações de automóveis, estão neste grupo. A exceção são as operações isentas do artigo 9.º, como as consultas médicas, que não pagam IVA. A diferença entre a taxa normal e a intermédia é de 23 − 13 = 10 pontos percentuais. Entre a intermédia e a reduzida há 13 − 6 = 7 pontos.
Como saber que taxa se aplica
- Veja a fatura. Cada linha da fatura indica a taxa aplicada. É a forma mais rápida de confirmar.
- Procure o bem ou o serviço na Lista I. Se lá estiver, a taxa é de 6%.
- Se não estiver, procure na Lista II. Se lá estiver, a taxa é de 13%.
- Se não estiver em nenhuma, a taxa é de 23%. É a taxa normal, salvo se a operação for isenta.
Leia sempre a verba inteira, porque muitas têm condições. O calçado ortopédico só entra com receita médica. As obras em casa só pagam 6% se forem em habitação. Os materiais só entram na taxa reduzida se não passarem de 20% do valor da obra. Um cabaz com artigos de taxas diferentes, que não se misturam, paga a taxa mais alta sobre o valor inteiro. Com a taxa certa, a conta segue as regras de como calcular o IVA.
Exemplos resolvidos
Os casos seguintes são exemplos hipotéticos, com valores sem IVA escolhidos para mostrar como a taxa muda o resultado.
O mesmo valor em três taxas. Um bem de 40 € sem IVA paga 40 × 6 ÷ 100 = 2,40 € a 6%. A 13% paga 5,20 € e a 23% paga 9,20 €. Entre a taxa reduzida e a normal, o imposto sobe 9,20 − 2,40 = 6,80 €.
Um jantar com vinho. A comida e os cafés somam 36 € sem IVA, a 13%. O imposto é 36 × 13 ÷ 100 = 4,68 €. O vinho servido à mesa custa 12 € sem IVA e paga 23%, ou seja 2,76 €. O IVA total é 4,68 + 2,76 = 7,44 €. O jantar sai a 48 + 7,44 = 55,44 €.
Um cabaz de Natal. Junta queijo, vinho comum e chocolates numa só embalagem, por 60 € sem IVA. Os artigos não se misturam, por isso aplica-se a taxa mais alta ao conjunto. O IVA é 60 × 23 ÷ 100 = 13,80 € e o cabaz custa 73,80 €.
Obras em casa: o peso dos materiais decide
As obras de remodelação e reparação de uma casa de habitação podem pagar 6%. A taxa reduzida não abrange os materiais, exceto se valerem até 20% do valor total da obra. Imagine uma remodelação da cozinha de 2000 € sem IVA. O limite dos materiais é 2000 × 20 ÷ 100 = 400 €.
Com 300 € de materiais, o peso é 300 ÷ 2000 × 100 = 15%, abaixo do limite. A obra inteira paga 6%, ou seja 120 € de IVA, em vez de 460 € a 23%. A diferença é de 340 €. Com 600 € de materiais, o peso sobe para 30%. Os materiais pagam 23%, ou seja 138 €. Os restantes 1400 € pagam 6%, ou seja 84 €. O IVA total fica em 222 €. Os trabalhos de limpeza, a manutenção de jardins e as obras em piscinas, saunas ou campos de ténis ficam fora desta verba.
Açores e Madeira têm taxas próprias
O Código do IVA permite que as Assembleias Legislativas dos Açores e da Madeira fixem taxas mais baixas do que as do continente. Essas taxas aplicam-se às compras e aos serviços que a lei considera feitos em cada região. Hoje, os valores já não estão escritos no Código do IVA. A AT divulga-os num ofício circulado. Podem mudar quando a legislação regional muda. Por isso, quem compra ou fatura nas ilhas deve confirmar a taxa na fatura ou no Portal das Finanças. A conta faz-se da mesma maneira, só muda a percentagem.
Com a taxa certa, confira o valor na calculadora de percentagens da página inicial.
Erros comuns
Achar que toda a comida paga 6%
Os alimentos de base pagam 6%, mas a refeição no restaurante e a comida pronta para levar pagam 13%. Os refrigerantes e a cerveja pagam 23%, mesmo no supermercado.
Aplicar a mesma taxa a uma conta inteira
No jantar de 48 € sem IVA, aplicar 13% a tudo dá 6,24 € de imposto. Faltam 7,44 − 6,24 = 1,20 €, que é o IVA a mais do vinho servido à mesa.
Esquecer as condições da verba
Uma obra com materiais acima de 20% do valor total não paga 6% sobre tudo. Muitas verbas da Lista I têm condições como esta, por isso leia o texto completo.
Usar as taxas do continente nas ilhas
Nos Açores e na Madeira, a taxa pode ser outra. Confirme a percentagem indicada na fatura antes de fazer a conta.
Perguntas frequentes
Qual é a taxa de IVA normal em Portugal?
No continente, a taxa normal é de 23%. Aplica-se a todos os bens e serviços tributados que não estejam na Lista I nem na Lista II do Código do IVA.
Os livros digitais pagam 6%?
Sim. A verba dos livros, jornais e revistas vale para o papel e para o formato eletrónico. Ficam de fora as publicações feitas sobretudo de vídeo ou de música.
O café na esplanada paga que IVA?
Paga 13%, porque faz parte dos serviços de alimentação e bebidas da Lista II. Um refrigerante ou uma cerveja na mesma esplanada pagam 23%.
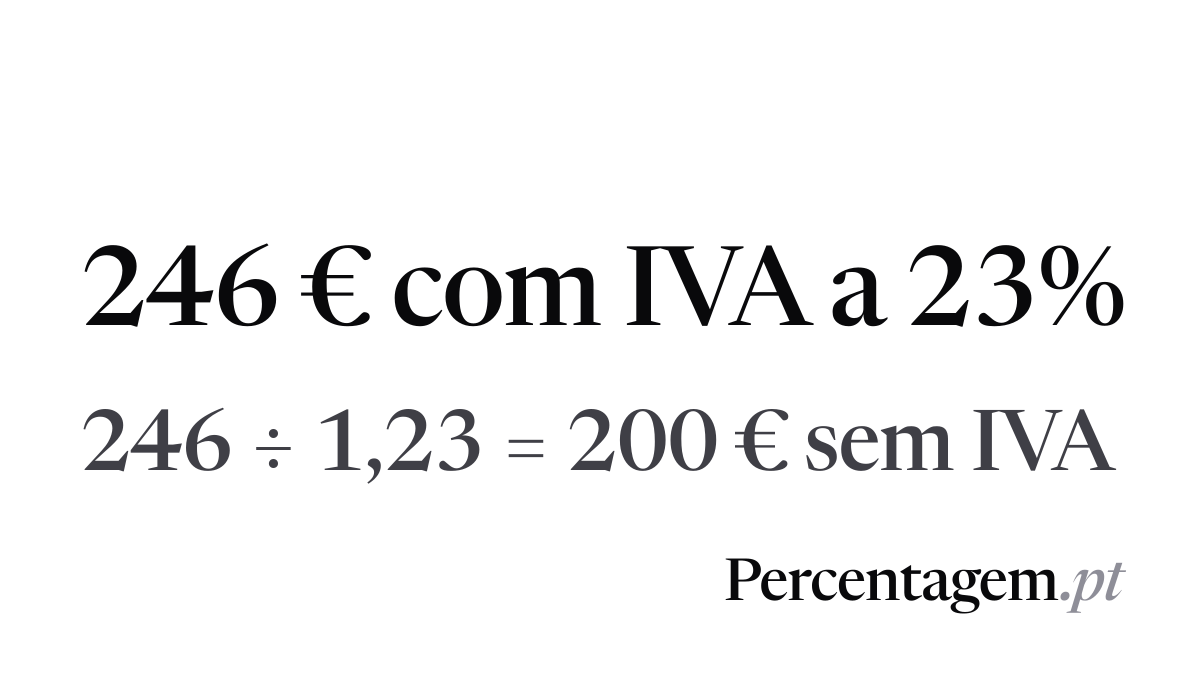
Como tiro o IVA a um preço com a taxa certa?
Divida o preço com IVA por 1 mais a taxa em decimal. Os passos e os exemplos estão no guia do valor sem IVA. A lógica de base é a de como calcular percentagem.
Fontes
- Código do IVA, artigo 18.º (taxas de 6%, 13% e 23%, ligação às listas I e II, agrupamentos de mercadorias no n.º 4, regiões autónomas no n.º 3), Portal das Finanças
- Código do IVA, Lista I (bens e serviços sujeitos a taxa reduzida) e Lista II (bens e serviços sujeitos a taxa intermédia), Portal das Finanças
- Ofício Circulado n.º 25045, de 6 de dezembro de 2024, «IVA: taxas aplicáveis às regiões autónomas», Autoridade Tributária e Aduaneira
- Código do IVA, artigo 9.º (isenções nas operações internas), Portal das Finanças
Como verificámos: As três taxas e cada exemplo de bem ou serviço foram confirmados no Código do IVA em vigor, no artigo das taxas e nas Listas I e II do Portal das Finanças. As contas dos exemplos foram refeitas uma a uma. Os preços são hipotéticos. As taxas dos Açores e da Madeira não aparecem em números porque o Código do IVA já não as fixa.